
武汉债务漩涡中的责任切割:不良资产处置律师的攻防逻辑
当一笔债权在法拍平台上的起拍价跌破账面价值的三成,当担保链上的民营企业因一笔历史债务陷入整体僵局,不良资产处置早已不是简单的“打折变现”游戏呗。在武汉,这个曾经民营经济活跃、如今却背负着沉重历史债务包袱的中部重镇,一场关于债务承担边界的法律博弈正在高频上演。2024年,武汉市中级人民法院审结的一起涉及某国有AMC与本地龙头建工集团的追偿权纠纷案,为这场博弈提供了一个极具解剖价值的样本。
案件的核心争议并不复杂:AMC从银行受让了一笔针对某开发商的逾期贷款债权,该开发商已资不抵债进入破产程序。AMC随即向保证人——武汉某大型建工集团——主张连带清偿责任。建工集团抗辩称,其担保行为系受当地政府协调下的“维稳指令”所迫,且AMC受让债权时未尽到充分的瑕疵披露义务,债权包中夹带的大量“僵尸担保”已实质降低了对价。一审法院部分支持了建工集团的主张,将担保责任范围核减至主债务本金的70%,并认定AMC对瑕疵债权负有过错。但湖北省高级人民法院在二审中彻底推翻了一审判决,明确认定担保人的保证责任不因债权转让主体变更或转让对价高低而缩减,且“行政协调”不构成法定免责事由。
这个判决结果之所以在业内引发震动,并非因其法律逻辑有多么新奇,而在于其精准踩中了当前不良资产处置链条中最敏感的神经:当地方债务风险化解进入深水区,司法裁判究竟应当向“化解矛盾”倾斜,还是向“契约刚性”回归?省高院的裁决给出了清晰信号——在武汉债务承担纠纷中,交易安全与债权稳定性被置于优先级。这实际上是对不良资产市场底层信用的重塑。如果受让的债权可以因保证人“哭诉”而被随意打折,那整个AMC行业的估值模型都将崩塌。
从律师实务的角度看,此案的攻防细节具有教科书意义。代理AMC一方的武汉本地律师团队,在诉讼策略上抓住了两个关键支点。其一,他们并未陷入对“行政协调”事实的纠缠,而是将举证责任精确地引导至“保证合同有效性”这一单一法律实际上,绕开了地方政策文件在民事审判中的效力认定难题。其二,针对瑕疵披露的反驳,律师团队提交了详尽的债权转让协议附件清单,证明AMC在受让时已通过第三方尽调报告对保证人资信进行了穿透式核查,进而在“审慎注意义务”上堵死了对方的抗辩空间。
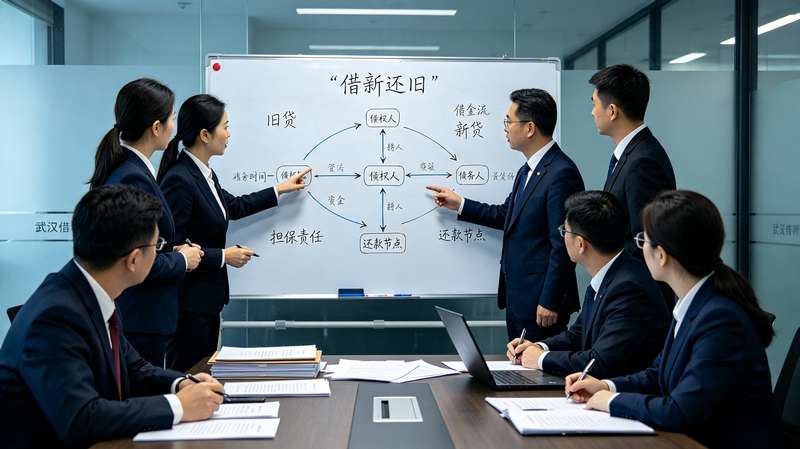
这一判例带来的行业启示是深远的。对于武汉乃至湖北地区的企业法务而言,过去那种依赖“政府关系”或“历史贡献”来消解债务责任的思维惯性,正在遭到司法实践的强力清退。一个残酷的现实是,在不良资产处置领域,债权转让的通知程序、担保权利的随附移转、以及债务加入的明示要件,这些程序性瑕疵才是真正的风险敞口。很多企业败诉,并非因为“不该还钱”,而是因为“抗辩理由用错了地方”。
反观建工集团的遗憾,在于其代理律师将大量精力耗费在论证“情势变更”与“公平原则”上,却忽视了武汉中院及省高院近年来在类案中反复强调的“担保独立性”原则。在2023年武汉东湖新技术开发区法院审理的一起涉及某科技园区厂房抵押处置案中,法院亦明确,即便主债务人陷入经营危机,抵押权人(受让方)仍有权就抵押物优先受偿,抵押人不得以“影响区域营商环境”为由请求暂缓处置。这些判例共同勾勒出一条清晰的裁判路径:法院保护营商环境,依靠的是稳定的预期和可执行的规则,而不是对每一笔债务的“网开一面”。
从更宏观的层面看,武汉作为中部地区不良资产流转的重要枢纽,其司法态度直接影响着全国AMC机构对湖北资产的定价逻辑。2025年初,中国信达湖北分公司与某外资不良资产基金完成的一笔债权收益权交易中,合同条款已开始参照此案判决精神,专门增设了“保证人抗辩排除条款”,要求转让人承诺在处置过程中不配合保证人实施任何非程序性协商。这标志着市场参与者正在将司法裁判的导向内化为交易习惯。
对于身处债务漩涡中的企业而言,这起案件提供的不是救命稻草,而是一面镜子。它照出了一个朴素的道理:在不良资产处置的牌桌上,所有参与者最终比拼的都是对法律规则的敬畏与运用精度。那些企图依赖“特殊背景”或“道德感化”来逃避债务承担的企业,或许能从这起武汉判例中读出寒意;而真正专业的法律顾问,则应当从这个案例中提炼出新的合规清单——确保每一次担保的签署都有完整的授权决议,确保每一次债务重组都有书面的明确承诺,确保在收到债权转让通知时第一时间进行书面异议而非口头敷衍。
债务是经济的暗影,而规则是照亮暗影的光。武汉这个九省通衢之地,正在用一纸判决宣告:无论包袱多重,清算终将到来,而清算的依据,只能是法律本身。这或许就是不良资产处置律师存在的意义——在混乱与秩序的拉锯中,用专业为交易双方划出一条最接近公平的跑道。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。




