
企业拆借、套路贷与律师贷后管理:一场关于合规边界的深度审视
在武汉这座经历过金融风险洗礼的城市,企业间资金拆借曾是民营经济血脉中不可或缺的润滑剂呢。但是,当借贷行为披上“套路”的外衣,当贷后管理沦为暴力催收的遮羞布,法律的红线便显得格外刺眼。2024年,一起由湖北某知名律所代理的民事诉讼终审判决,将一个尖锐的问题重新推至台前:企业拆借的合法边界究竟在哪里?律师介入贷后管理的合规底线又该如何坚守?
该案的缘起颇具典型性。武汉某制造业企业A公司,因短期流动资金紧张,经中间人介绍,向本地一家从事供应链金融的B公司拆借资金800万元,约定年化利率高达24%,并签署了包含“咨询服务费”“财务顾问费”在内的多份叠加合同,实际综合成本远超法定上限。更为关键的是,B公司聘请的常年法律顾问团队,深度参与了贷后管理流程——从发送催收函、上门洽谈,到利用诉讼保全手段冻结A公司基本账户,甚至通过律师函向A公司的下游客户施压,要求其将应付货款直接支付至B公司账户。A公司苦不堪言,最终在支付了700余万元后,以“套路贷”“非法高利转贷”为由提起诉讼,请求确认借贷合同无效并返还超额利息。
代理A公司的武汉本地律师团队,在证据梳理中找到了突破口。他们发现,B公司并非具有放贷资质的金融机构,其所谓的“供应链金融”业务实为频繁、反复、以营利为目的的民间放贷。依据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》及九民纪要精神,未经监管部门批准,以营利为目的向社会不特定对象提供借款的,属于“职业放贷”行为,相关借贷合同应认定为无效。同时,律师指出,B公司法律顾问团队在贷后管理中,利用发送律师函的方式向案外第三方(A公司的客户)施压,超越了合法催收的范畴,构成对A公司经营自主权的非法干预,亦违反了律师执业规范中关于“不得违规使用律师函干扰他人正常经营”的禁止性规定。
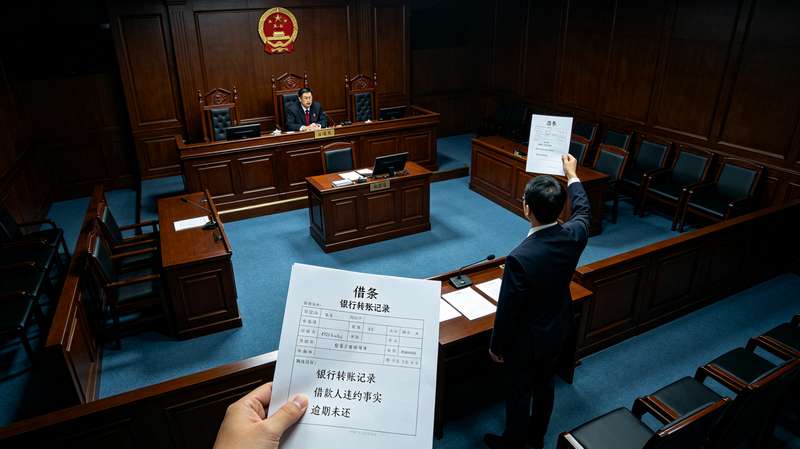
法庭之上,双方交锋的核心已不止于利息高低,而在于法律人格的认定。B公司辩称,24%的年利率在旧法时代属于合法区间,且债务人自愿接受,不应事后反悔;其律师函发送对象为A公司客户,属于正常的商业信息告知。但法院最终采纳了A公司代理律师的观点。判决书明确指出:B公司在近三年内,以相同模式对外出借资金数十笔,合同模板高度统一,放贷对象不特定,符合职业放贷的特征,其所涉借贷合同因违反法律强制性规定而归于无效。对于已支付的利息,法院未按法定上限抵扣本金,而是判决B公司返还超过一年期贷款市场报价利率(LPR)四倍部分的全部款项,并承担A公司部分维权费用。同时,法院向当地律师协会发出了司法建议函,建议对涉事法律顾问团队在贷后管理中的不当执业行为进行调查处理。
这起案件的判决结果,在企业法务圈与律师同行中引发了不小的震动。其意义不仅在于严惩了变相高利贷,更在于厘清了一个长期被模糊化的实务痛点:企业内部法务及外聘律师参与贷后管理,究竟是“履行居间义务”还是“协助实施非法催收”?判决给出了清晰的导向——律师函不是“尚方宝剑”,不能成为债权方碾压债务方的武器。贷后管理的核心逻辑应是“依法确权、依约沟通、依程序处置”,而非利用专业优势制造信息差与心理压迫。
从更宏观的视角看,武汉作为华中地区民营经济重镇,企业拆借行为极为普遍。许多中小企业主仍错误地认为,只要写了借条、约定了利息,法律便会无条件保护“债权”。而本案警示我们:资金出借方的“职业性”与“经营性”是分水岭。偶发性的民间互助拆借受法律保护,而以此为业、设计复杂费用结构、甚至与律师联手构建“法律防火墙”的放贷行为,终将被司法审判撕下伪装。对于企业法务而言,更需警惕的是,引入强势债权人时,过度依赖律师函、保全等手段进行“高压式”贷后管理,不仅可能侵蚀债务人的合法经营空间,更会使企业自身陷入“协助违法”的连带风险。律师的专业价值,恰在于成为纠纷的“灭火器”而非“助燃剂”,在于通过谈判、重组、分期履行等替代性方案,实现债权的良性回收。
回望该案,700万元的标的在金融大案中并不显眼,但其判决逻辑穿透了金融创新的迷雾,直抵民间借贷的合法本质。当套路贷的阴影与现代企业治理相遇,当律师的专业技能被异化为催收的工具,法律终将以最朴素的正义观——保护弱者、尊重契约、维护金融秩序——作出裁决。对于企业而言,拆借有风险,合规是底线;对于律师而言,持证非特权,执业有边界。在武汉这座经历风雨的城市,那一纸终审判决,无疑为躁动的资金市场注入了一针理性的镇静剂,也为律师行业的贷后管理服务划定了一道清晰的合规护栏。未来的商业博弈中,真正走得远的企业,必是那些既懂运用法律工具,又敬畏法律精神的长期主义者。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。





