武汉千万元抵押担保背后的拒执罪迷局:律师为何成高危角色
一起看似普通的民间借贷纠纷,因被执行人设置最高额抵押、律师全程参与担保架构设计,最终演变为拒不执行判决、裁定罪的刑事追诉案件。2024年武汉中院辖区某基层法院审理的这起案件,揭开了执行程序中抵押担保与律师执业风险的隐秘关联,也为法律从业者敲响了警钟。
案件源起于2021年。武汉某建材公司实际控制人张某因资金链紧张,向李某借款1200万元,约定以公司名下评估价约2000万元的厂房设定最高额抵押。某律所律师王某受张某委托,不仅起草了全套借款及抵押合同,还设计了“先抵押后租赁”的结构——在抵押登记完成后,将厂房以明显低于市场的价格长期出租给张某实际控制的另一家空壳公司,租期二十年,租金一次性以“债务抵销”名义冲抵。2022年李某起诉胜诉,进入执行程序后却发现,抵押物已被长期租赁权“锁死”,评估拍卖屡屡流拍,债权实现陷入僵局。
法院执行局调查后认为,张某在明知判决义务的情况下,通过律师协助以虚假租赁对抗执行,涉嫌拒不执行判决、裁定罪。2024年,检察机关以拒执罪对张某提起公诉,同时向司法行政机关发出司法建议,要求对律师王某的执业行为进行调查。最终张某被判处有期徒刑一年六个月,缓刑两年;律师王某虽未被追究刑事责任,但被律协给予公开谴责的行业处分。这一结果在法律圈引发持续讨论:律师在担保架构设计中的边界究竟在哪里?
拒执罪的核心构成在于“有能力执行而拒不执行,情节严重”。本案的特殊性在于,被执行人并非直接转移、隐匿财产,而是通过最高额抵押与长期租赁的“合法外衣”人为制造执行障碍。根据《刑法》第三百一十三条及相关司法解释,以虚假诉讼、虚假租赁等方式妨害执行,属于典型的拒执行为。但司法实践中,如何区分律师正常的法律服务与协助规避执行,长期存在认定模糊地带。本案中,法院认定王某“明知租赁关系虚假仍提供专业协助”,虽未达到刑事追诉标准,却触发了行业惩戒的红线。
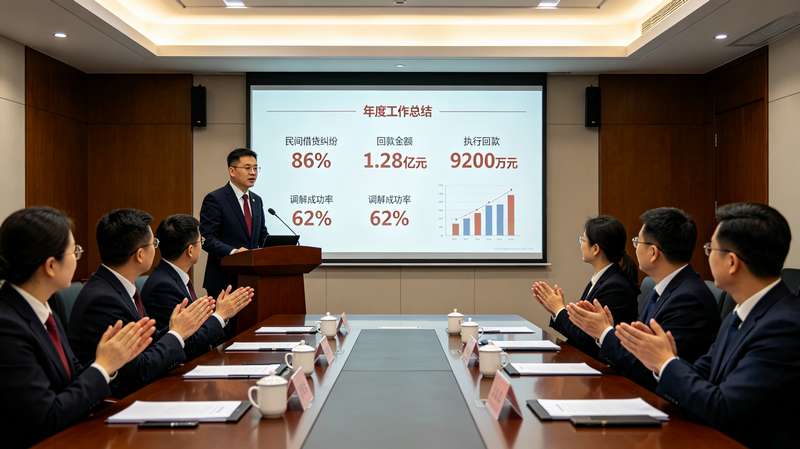
值得关注的是,最高额抵押本身是合法的融资担保工具,其“最高额”特性在于为一定期间内连续发生的债权提供担保,而非为规避执行预留空间。武汉这起案件中,抵押登记时债权尚未全部发生,律师利用这一制度特点配合虚构租赁,恰恰扭曲了最高额抵押的制度功能。湖北某大型律所执行法律事务部负责人指出,近三年武汉地区涉及抵押担保的执行异议之诉增长明显,其中相当比例存在“以租抗执”“以抵抗执”的操作痕迹,律师在尽职调查和方案设计环节的合规审查压力陡增。
从行业启示看,这起案件传递出清晰信号:律师在参与担保交易架构时,不能仅以“形式合法”作为免责依据。中国政法大学某教授在2025年的一次研讨会上提出,律师执业应建立“执行可行性预判”意识——即设计方案时须评估未来判决执行阶段是否会产生妨碍执行的客观效果。具体而言,对抵押物设定长期租赁、以物抵债安排、关联方担保链等结构,应保留完整的商业合理性证据,避免在诉讼执行阶段被推定为恶意。
对于企业法务而言,该案同样具有警示意义。最高额抵押的设立必须匹配真实的商业交易背景,租赁关系的真实性需要租金支付凭证、实际占有使用证据等完整链条支撑。武汉中院2025年发布的执行白皮书显示,涉及抵押物租赁的执行异议案件中,约六成因承租人无法提供实际占有证据而被认定租赁关系不成立。这意味着,试图以“纸面租赁”对抗执行的路径正在被系统性封堵。
回到律师执业风险本身,本案最值得深思之处在于:专业能力若脱离职业伦理约束,可能从“化解风险”异化为“制造风险”。王某在案后向律协提交的申辩材料中承认,当时“过于关注客户商业目标,忽视了执行阶段的司法审查逻辑”。这一反思具有普遍性。在拒不执行判决裁定罪日益成为执行利器的当下,律师在担保架构设计中的角色,已不仅是合同起草者,更是执行可行性的第一道守门人。武汉这起案件或许只是一个开始,但它足以提醒每一位从业者:法律技术的运用,始终应以不损害司法权威为底线。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。