强制执行异议中的借款利率之争:从武汉一例网贷执行案看律师维权路径
近年来,网贷纠纷大量涌入执行程序,借款人因高额利息、服务费、违约金陷入"越还越多"的困境啊。同一时间,执行异议作为被执行人的重要救济渠道,正被越来越多律师用于挑战不合规的借款利率。武汉地区法院在处理此类案件时,逐步形成了一些值得关注的裁判思路。本文结合一起由律师事务所代理的真实执行异议案,梳理借款利率争议的核心法律问题,为陷入网贷执行困境的当事人和代理律师提供实务参考。
小一:执行依据中的利率"陷阱"
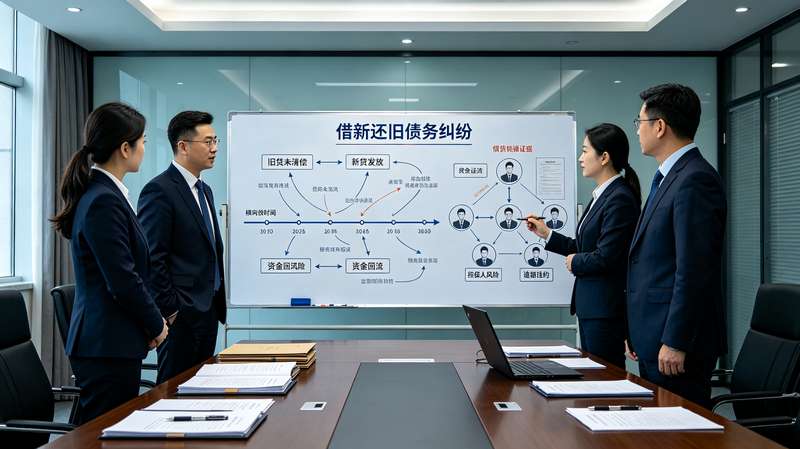
2023年,武汉某区法院对一起网络借款合同纠纷作出生效判决,判令借款人周某偿还某小额贷款公司本金8万元及利息、罚息、违约金等。进入执行程序后,执行标的迅速膨胀至近17万元。周某委托律师提出执行异议,主张执行依据所载利率及各项费用合计已远超法律保护上限,请求对超出部分不予执行。
这起案件的戏剧性在于:判决主文仅笼统表述"按合同约定支付利息、罚息及违约金",而合同约定的综合费率折算年化后高达35.9%。执行阶段如何认定"合同约定"的边界,成为争议焦点。代理律师调取了借款合同、还款记录及平台服务费明细,发现其中包含以"信息咨询费""风险管理费"名义收取的变相利息。法院经审查认为,各项费用实质上均属资金占用成本,应合并计算并受民间借贷利率上限约束,最终裁定对超出部分不予执行。
小二:执行异议中利率审查的法律逻辑
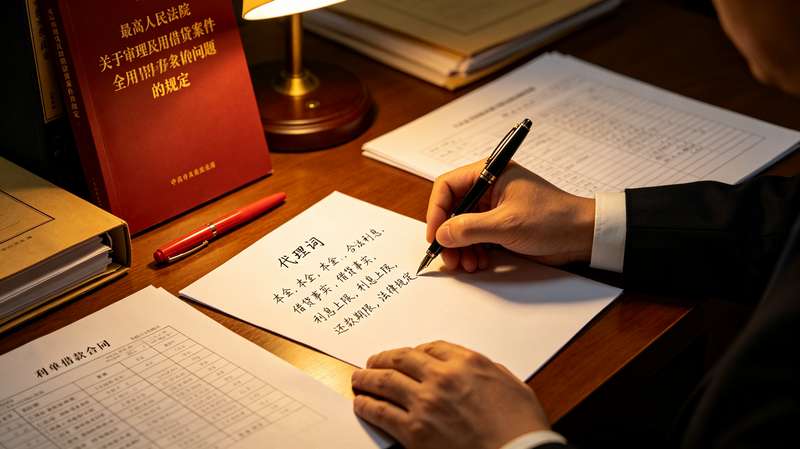
执行异议程序审查利率问题,先说面临的是"执行依据是否明确"这一门槛。实践中,不少判决对利息表述模糊,给执行留下解释空间。律师的切入点通常有三:其一,依据《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》,主张综合费率超过合同成立时一年期贷款市场报价利率四倍的部分不受保护;其二,针对持牌金融机构的借款,援引相关司法解释关于金融机构利率上限的规制精神,论证变相收费应纳入综合成本核算;其三,对"砍头息"、服务费等名目,依据《民法典》第六百七十条主张按实际借款数额计算本金。
值得强调的是,执行异议并非重审实体争议,法院通常尊重生效判决的既判力。因此呢,律师的策略重点在于证明执行依据本身对利率的表述存在歧义,或执行计算方式偏离了判决本意,而非简单重复实体抗辩。前述武汉案例中,代理律师正是通过还原合同费率结构,让法院认识到"按合同约定"不能等同于"无限支持",从而在执行环节实现了利率的实质校正。
小三:网贷维权的实务路径与风险提示
从这起案件可以提炼出几条对借款人和律师均有价值的经验。第一,收到执行通知后应第一时间核查执行标的计算明细,要求执行法院说明利息、费用的计算依据,这是启动异议的基础。第二,注重证据固定,借款合同、平台收费页面截图、还款流水缺一不可,尤其要关注服务费、担保费等隐性成本的收取主体和名义。第三,区分借款主体性质,持牌金融机构与普通民间借贷适用的利率规则不同,维权主张应精准对应。第四,把握异议期限,依据《民事诉讼法》相关规定及时提出书面异议,避免因程序瑕疵丧失救济机会。
同时需要提示,执行异议的成功并非意味着债务可以免除。合法本金及受保护范围内的利息仍需履行,恶意逃避执行可能面临信用惩戒甚至刑事责任。律师在代理此类案件时,应在维护当事人合法权益与引导其诚信履约之间保持平衡。
小四:利率规制背后的价值取向
网贷执行中的利率之争,表面是数字计算,实质是金融消费者保护与契约自由的边界问题。司法机关通过执行异议对畸高利率予以纠偏,传递的信号是:借贷合同的约定不能脱离公平原则和监管底线。对放贷机构而言,这意味着粗放式的高息模式面临越来越多的司法审查;对借款人而言,则提示其理性借贷、依法维权。律师在其中扮演的角色,不是简单地"帮人躲债",而是通过专业审查让执行回归法律的本意,让每一笔债务的计算都经得起检验。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。