留学断供潮下的借款迷局:从一起武汉合同纠纷看农业贷款扶持资金的合规红线
近三年,留学家庭资金链断裂引发的借贷纠纷在司法实践中呈上升态势,而其中一类特殊情形正引起法律圈密切关注:出借资金疑似来源于农业贷款扶持项目,借款人逾期后,出借方以民间借贷纠纷起诉,借款方则以“资金用途违法、合同无效”抗辩。这类案件交织着合同效力认定、政策性金融监管与跨境教育消费三重法律关系,裁判结果往往超出当事人预期。武汉某律所代理的一起合同借款纠纷,便集中呈现了这一争议的典型面貌。
案情并不复杂,却处处暗藏张力。当事人张某系湖北某农业合作社实际控制人,2022年至2024年间,以合作社名义先后取得两笔农业贷款扶持资金,合计逾四百万元,名义用途为购置农机设备与建设仓储设施。同期,张某通过其个人账户向同乡李某出借资金二百余万元,用于李某子女在美国攻读本科及硕士期间的学费与生活费。双方签订借款协议,约定年利率百分之六,期限三年。李某前期尚能按约付息,后因其经营的餐饮企业亏损,自2024年下半年起停止还款。张某以个人名义诉至武汉市某区人民法院,要求李某偿还本金及利息。
李某委托的代理律师在应诉中提出核心抗辩:涉案出借资金实际来源于农业贷款扶持项目,该资金专款专用,张某擅自改变用途转贷他人,且借款用途为境外教育消费,违反了政策性信贷资金的管理规定,依据民法典第一百五十三条关于违反法律、行政法规强制性规定的民事法律行为效力的规则,借款合同应属无效,李某仅需返还实际取得的资金,无需支付约定利息。
这一抗辩击中了案件的真正争点。法院审理查明,张某取得的两笔扶持贷款确属政策性农业信贷,贷款合同明确约定资金限于农业生产设备购置及配套设施建设,不得挪作他用。张某将其中部分资金通过个人账户转借李某,且借款协议未披露资金来源,李某亦知晓张某合作社获得扶持贷款的事实。裁判的关键在于:管理性规定与效力性强制性规定的区分,以及资金来源违规对民间借贷合同效力的影响程度。
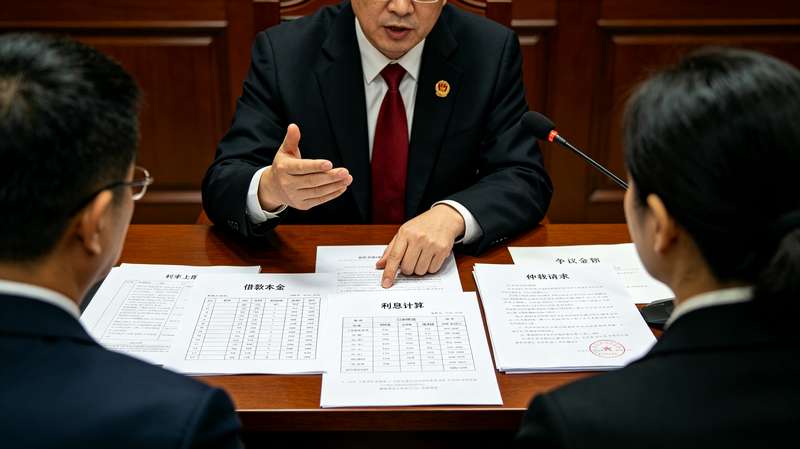
武汉代理律师围绕这一焦点展开了层层论证。其核心主张是,农业贷款扶持资金的用途监管规定,属于金融监管层面的管理性规范,其规范对象是借款人张某与贷款机构之间的信贷法律关系,而非张某与李某之间的民间借贷法律关系。张某违反贷款合同约定改变资金用途,应承担的是对贷款机构的违约责任及可能的行政监管后果,这一违规事实并不当然导致其对外签订的借款合同无效。民法典第一百五十三条的适用,要求违反的是效力性强制性规定,而案涉政策性信贷资金管理规范并未明确将违规转贷行为规定为合同无效情形。同时,借款用途为留学教育支出,本身不违反法律禁止性规定,不构成合同无效的独立事由。
法院最终采纳了上述论证思路,认定案涉借款合同有效,但鉴于张某出借资金来源于政策性扶持贷款且改变了约定用途,其行为具有明显过错,对约定利息的支持作出调整,仅按全国银行间同业拆借中心公布的一年期贷款市场报价利率计算资金占用期间的利息,驳回了按百分之六年利率计息的请求。判决既维护了合同相对性原则,也对违规挪用扶持资金的行为作出了否定性评价。
这一裁判思路与最高人民法院在民间借贷司法解释修订后所强调的“区分管理性规定与效力性规定”的审判导向一脉相承。2020年修订的《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》明确,未依法取得放贷资格的出借人,以营利为目的向社会不特定对象提供借款的,合同无效,但针对特定对象的偶发性借贷并不在禁止之列。本案中张某出借对象特定、次数有限,不构成职业放贷,合同效力得以维系。与此同时,多地高院近年的典型案例也反复确认,套取金融机构信贷资金转贷他人的,合同无效,但本案的特殊性在于,张某并非套取信贷资金高利转贷牟利,其出借利率并未显著高于贷款成本,且资金来源于政策性扶持而非普通商业信贷,法院在无效认定上保持了克制。
对关注债务追讨实务的律师而言,本案的启示是多维的。代理出借人一方时,需预先评估资金来源的合规性,若涉及政策性贷款、专项资金,应提前准备关于规范性质的论证,避免合同被整体否定;代理借款一方时,单纯以资金用途违规主张合同无效的成功率有限,更有效的路径是结合利率规制、资金实际占用情况争取利息调减。对企业法务而言,政策性扶持资金的“专款专用”红线不容触碰,挪用行为即便不导致对外合同无效,仍可能触发贷款机构提前收贷、行政处罚乃至刑事责任风险,合规管理应前置到资金流向的每一环节。
留学借款背后,往往是一个家庭对教育改变命运的朴素期待,而农业贷款扶持则承载着政策对乡村产业的托举之意。当两类资金在民间借贷的通道中意外交汇,法律要做的不是简单否定其中一方,而是在合同自由、金融监管与政策目标之间划出清晰的边界。这起武汉合同借款纠纷的裁判,恰是一次审慎而务实的边界勘定。
声明:本站所有文章资源内容,如无特殊说明或标注,均为采集网络资源。如若本站内容侵犯了原著者的合法权益,可联系本站删除。